

Esta semana, el Nasdaq ha caído cerca de un 10%, su peor semana desde marzo de 2020. Desde los máximos de octubre, acumula un descenso del 20%. El índice IGV, que agrupa a las principales empresas de software, cayó un 8,5%. Solo el viernes, Nvidia se dejó un 14%, cerrando su peor semana desde octubre de 2008 (-23%). Bitcoin ha perdido los 60.000$ tras caer un 15% en la semana.
Hasta aquí, podría parecer una corrección tecnológica más. Pero llama la atención la correlación con otros activos, como el oro (-9% en la semana) o la plata (-7% solo el viernes). Como leí en X, no estamos ante una rotación típica de tecnología hacia activos más seguros; estamos ante una rotación hacia la pobreza.
Por qué cae todo a la vez
El mercado, y el sector tecnológico en particular, no está recibiendo buenas noticias últimamente. La salida de Jensen Huang de Nvidia, la SEC revisando su contabilidad, la presión regulatoria sobre las ventas de chips a China, un estreno en bolsa de Anthropic que se desinfló tras un buen primer día y la incertidumbre política tras las midterms en EE.UU., desde luego, no ayudan a mantener la confianza de los inversores.
Las malas noticias explican el ambiente, pero que todo caiga a la vez tiene más que ver con dos mecanismos:
Un shock de coste de oportunidad: la inflación en EE.UU. sigue siendo pegajosa y varios miembros de la Reserva Federal han hablado abiertamente de volver a subir tipos aún más de lo esperado. Con el bono estadounidense a 10 años cerca del 5% y el dólar en máximos recientes, el efectivo vuelve a ser un competidor libre de riesgo frente a cualquier activo volátil. Esto eleva la tasa de descuento de todo el sistema, lo que afecta el valor terminal de las empresas de software y los múltiplos que se pagan por la tecnología.
Ventas forzadas: Cuando los mercados sufren reveses tan pronunciados como los de los últimos días, muchos fondos apalancados se ven obligados a vender activos para hacer frente a sus garantías. Cuando eso sucede, se vende lo que se puede liquidar de inmediato. La caída del oro, que acumula un descenso del 22% en los últimos seis meses, apoyaría esta tesis.
Y si la tecnología cae más que el resto, es por una tercera razón que recuerda mucho a lo ocurrido en 2022.
Esto no es 2008
Cuando ves que todo cae a la vez, el reflejo instintivo es pensar que algo grave se ha roto en el sistema financiero, como ocurrió en 2008. Sin embargo, este no es el caso en 2026. A 22 de noviembre:
Los bancos siguen prestándose dinero con normalidad. No hay escasez de efectivo ni pánico interbancario.
El crédito corporativo sigue disponible: en momentos de desconfianza, el sobrecoste que exige el mercado para prestar a las empresas de mayor riesgo se dispara. De momento, se mantiene estable.
La deuda pública sigue comprándose: si bien hay cierta volatilidad en los tipos de interés, la deuda pública, que es la garantía sobre la que se apoya todo el sistema, sigue funcionando sin disrupciones.
La conclusión es que no estamos frente a un colapso bancario como el de 2008, sino ante un reajuste violento de las valoraciones de los activos más caros y apalancados en tiempos recientes.
Pero podría parecerse a 2022
En 2022, cuando la Reserva Federal subió los tipos de prácticamente cero a más del 4% en un solo año, tecnología y bitcoin se desplomaron, y el oro llegó a caer cerca de un 20% desde sus máximos,
En aquel entonces, el sector del software, particularmente el SaaS sin beneficios, sufrió porque los inversores comenzaron a cuestionar sus valoraciones. Hoy, los inversores se hacen la misma pregunta sobre sus inversiones en inteligencia artificial.
Empresas e inversores han financiado miles de millones de dólares en centros de datos, energía y GPUs. Con una inflación persistente y la amenaza de nuevas subidas de tipos de interés, el mercado empieza a cuestionarse si su inversión será rentable. Es por eso que caen el software (IGV) y también el hardware (Nvidia y el índice SOX en su conjunto).
Qué vigilar a partir de ahora
Asumiendo que este ciclo se parece más al de 2022 que al de 2008, haríamos bien en repasar qué ocurrió durante esa caída. En el mercado bajista de ese año:
El SP500 cayó un 25% entre enero y octubre (9 meses)
El Nasdaq cayó un 36.4% entre noviembre de 2021 y diciembre de 2022 (13 meses)
El índice IGV cayó un 46% desde noviembre (12 meses)
La caída tampoco fue continua. Hubo al menos dos rebotes entre medias.
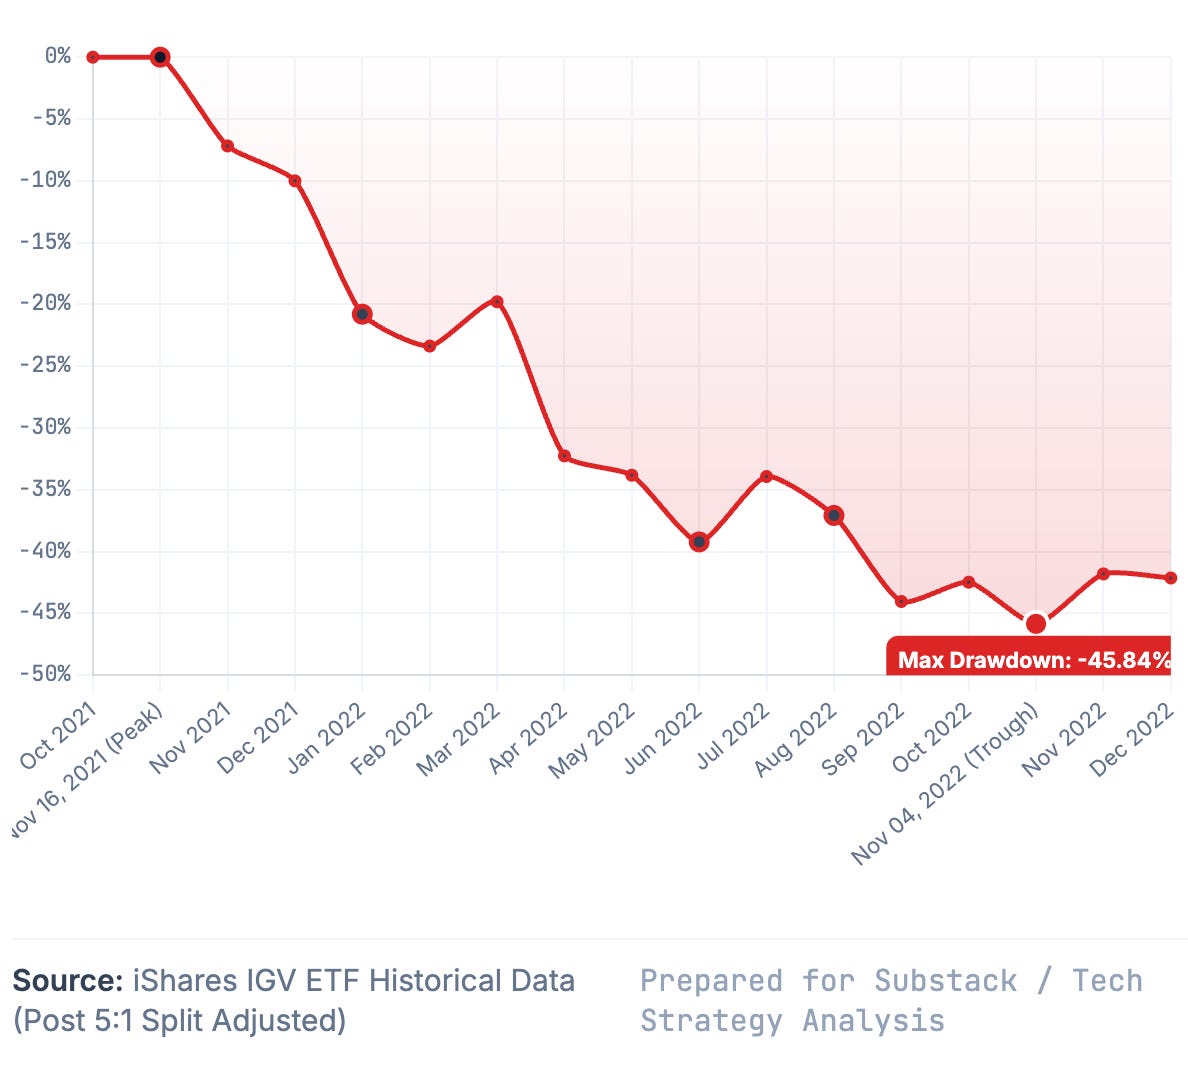
La lección más útil de 2022 fue que el mercado no necesitó que la Reserva Federal empezase a bajar tipos para tocar suelo. En octubre de aquel año, el S&P 500 y el oro comenzaron a subir meses antes de que la FED comenzara a recortar los tipos de interés. A los inversores les bastó con observar los primeros datos que indicaban que la inflación se estaba moderando para volver a entrar en el mercado. Probablemente esa será la señal real a vigilar en los próximos meses: el momento en que la inflación deje de obligar a la Reserva Federal a actuar, mucho antes de su primer recorte.
Si 2022 sirve de guía, lo más probable es que vengan meses de ruido, falsos rebotes y titulares apocalípticos. Pero entender que no estamos ante un colapso sistémico como el de 2008 ayuda a distinguir el pánico de la oportunidad. Las correcciones de valoraciones son dolorosas a corto plazo, pero son el mecanismo que devuelve los precios a la realidad.
La rotación hacia la pobreza de esta semana duele en la cartera, pero rara vez es permanente para quien entiende qué está comprando y por qué.
Y para quienes trabajamos en tecnología, un ciclo así no se queda solo en nuestras inversiones. En 2022 lo vimos en forma de congelaciones de contrataciones, despidos y rondas de financiación que no se cerraban. Si la duda de hoy es si la inversión en IA será rentable, lo primero que se revisarán serán los proyectos de IA sin un retorno claro.
Si esto os quita el sueño, en este artículo propuse algunos consejos para protegeros ante la volatilidad del sector tecnológico.